Зарубежная регистрация под микроскопом кредитора: как российская прописка влияет на одобрение ипотеки в США
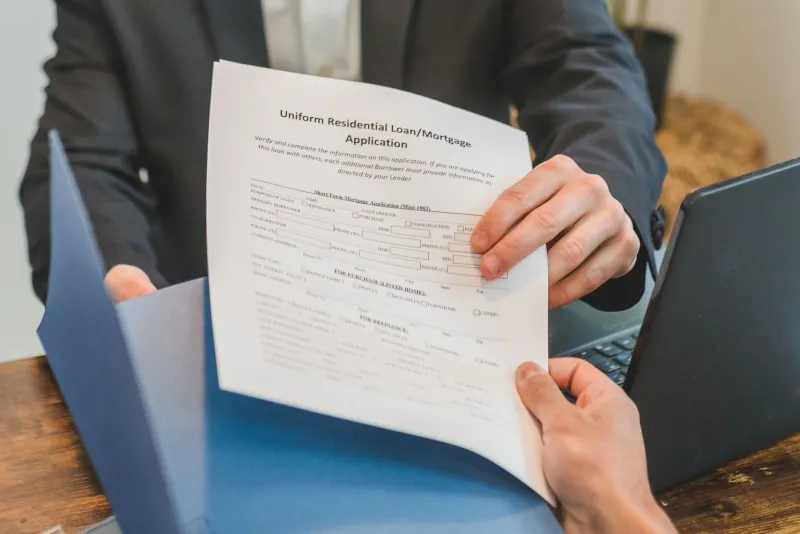
Покупка жилья в Соединённых Штатах — сложный процесс даже для тех, чья биография не выходит за пределы одного штата. Для русскоговорящих жителей США, сохраняющих регистрацию в России, этот процесс приобретает дополнительный уровень юридической и финансовой ответственности. Ипотечные кредиторы работают в рамках строгих регуляторных требований, и любое несоответствие в документах об адресе проживания способно превратить рутинное оформление кредита в затяжное разбирательство.
Почему кредиторы интересуются вашей историей проживания
При подаче заявки на ипотеку американский банк или ипотечная компания обязаны провести всестороннюю проверку заёмщика — так называемый андеррайтинг. В рамках этой процедуры анализируется не только кредитный рейтинг и доход, но и история проживания за последние два года. Если в документах фигурирует иностранный адрес — в том числе российская прописка — андеррайтер обязан убедиться, что заёмщик не скрывает финансовых обязательств за рубежом и не вводит кредитора в заблуждение относительно своего фактического места жительства.
Федеральные стандарты, установленные такими организациями, как Fannie Mae и Freddie Mac, требуют от кредиторов верифицировать «основное место проживания» заёмщика. Если человек декларирует покупаемую недвижимость как основное жильё, но при этом имеет действующую регистрацию в другой стране, у андеррайтера могут возникнуть обоснованные сомнения: действительно ли заявитель намерен постоянно проживать именно в этом доме?
Какие красные флаги видит андеррайтер
Специалисты по ипотечному андеррайтингу обучены выявлять несоответствия в документах. Российская прописка может стать источником нескольких таких несоответствий.
Расхождение адресов в документах. Если в налоговых декларациях, банковских выписках или трудовых документах фигурирует американский адрес, а в паспорте или иных удостоверениях личности — российский, кредитор воспринимает это как сигнал для углублённой проверки.
Неясность относительно налогового резидентства. Граждане США с зарубежной регистрацией нередко имеют обязательства по отчётности перед IRS, связанные с иностранными счетами или активами. Если эти сведения не отражены в представленных документах, возникает вопрос о полноте раскрытия финансовой информации.
Сомнения в намерении использовать жильё как основное. Кредиторы, выдающие ипотеку на «owner-occupied» недвижимость, предлагают более низкие ставки именно потому, что такие займы считаются менее рискованными. Наличие действующего иностранного адреса регистрации может поставить под сомнение заявленный статус жилья.
Вопросы к источникам дохода и активов. Если часть дохода или сбережений связана с Россией, кредитор обязан убедиться в законности происхождения этих средств — особенно в свете действующих санкционных режимов и требований к противодействию отмыванию денег (AML).
Прозрачность как стратегия, а не слабость
Главная ошибка, которую совершают заёмщики с двойной регистрацией, — попытка «не упоминать лишнего» в надежде, что кредитор не обратит внимания. Эта тактика неизменно даёт обратный эффект. Современные системы проверки данных, включая международные базы и кросс-верификацию документов, делают сокрытие информации не только бесполезным, но и юридически опасным.
Грамотная стратегия строится на противоположном принципе: полном и структурированном раскрытии информации с сопроводительными пояснениями. Заёмщик, который сам инициирует объяснение своей ситуации и предоставляет подтверждающие документы, воспринимается кредитором как надёжный партнёр, а не как источник риска.
Практические шаги для заёмщика с российской пропиской
Шаг 1. Соберите полную историю проживания. Подготовьте хронологический список всех адресов за последние два года — как американских, так и российских. К каждому адресу приложите подтверждающие документы: договоры аренды, коммунальные счета, банковские выписки.
Шаг 2. Подготовьте письменное объяснение. Составьте краткое, но исчерпывающее письмо на английском языке, в котором объясните природу российской регистрации: является ли она формальной пропиской по месту нахождения имущества, регистрацией у родственников или иным видом учёта. Укажите, что фактическим местом проживания является США, и подкрепите это документально.
Шаг 3. Проконсультируйтесь с налоговым специалистом. Убедитесь, что ваши налоговые декларации корректно отражают статус резидента США. Если у вас есть иностранные счета или активы, подпадающие под требования FBAR или FATCA, они должны быть задекларированы до подачи ипотечной заявки.
Шаг 4. Выберите осведомлённого ипотечного брокера. Не все брокеры одинаково хорошо разбираются в ситуациях с двойной регистрацией. Ищите специалиста, имеющего опыт работы с клиентами, связанными с иностранными юрисдикциями. Такой брокер сможет заранее подготовить кредитора к особенностям вашего досье.
Шаг 5. Приведите в порядок российские документы. Если ваша прописка устарела, не соответствует фактическому положению дел или требует обновления, сделайте это до начала ипотечного процесса. Актуальные и последовательные документы — основа доверия кредитора.
Санкционный контекст: дополнительный уровень проверки
В условиях действующих американских санкций в отношении России ряд кредиторов проявляет повышенную осторожность при работе с заёмщиками, имеющими российские связи. Это не означает автоматического отказа, однако предполагает более детальную проверку источников средств и деловых отношений. Заёмщику важно быть готовым документально подтвердить, что его финансовые операции не затрагивают лиц или организации, находящихся под санкциями OFAC.
Открытое взаимодействие с кредитором на этом этапе значительно ускоряет процесс. Банки и ипотечные компании ценят заёмщиков, которые понимают регуляторную среду и сами предлагают необходимые пояснения, не дожидаясь запросов.
Когда прописка работает в вашу пользу
При правильном оформлении документов российская регистрация не только перестаёт быть проблемой, но и может косвенно подтвердить стабильность жизненной ситуации заёмщика. Наличие имущества или устойчивых семейных связей за рубежом свидетельствует об определённом уровне укоренённости и финансовой состоятельности — при условии, что всё это грамотно задокументировано и объяснено.
Ключ в том, чтобы кредитор видел перед собой не загадку, а понятную, прозрачную картину. Человек с двумя адресами в двух странах — не редкость в современном мире. Редкость — это заёмщик, который умеет объяснить свою ситуацию чётко, последовательно и с документальным подтверждением каждого утверждения.
Итог
Российская прописка и американская ипотека — не взаимоисключающие понятия. Трудности возникают не из-за самого факта регистрации за рубежом, а из-за информационных пробелов, которые кредитор вынужден заполнять самостоятельно. Заёмщик, который берёт инициативу в свои руки и выстраивает прозрачный диалог с банком, существенно повышает шансы на успешное закрытие сделки — и делает этот процесс предсказуемым для всех сторон.